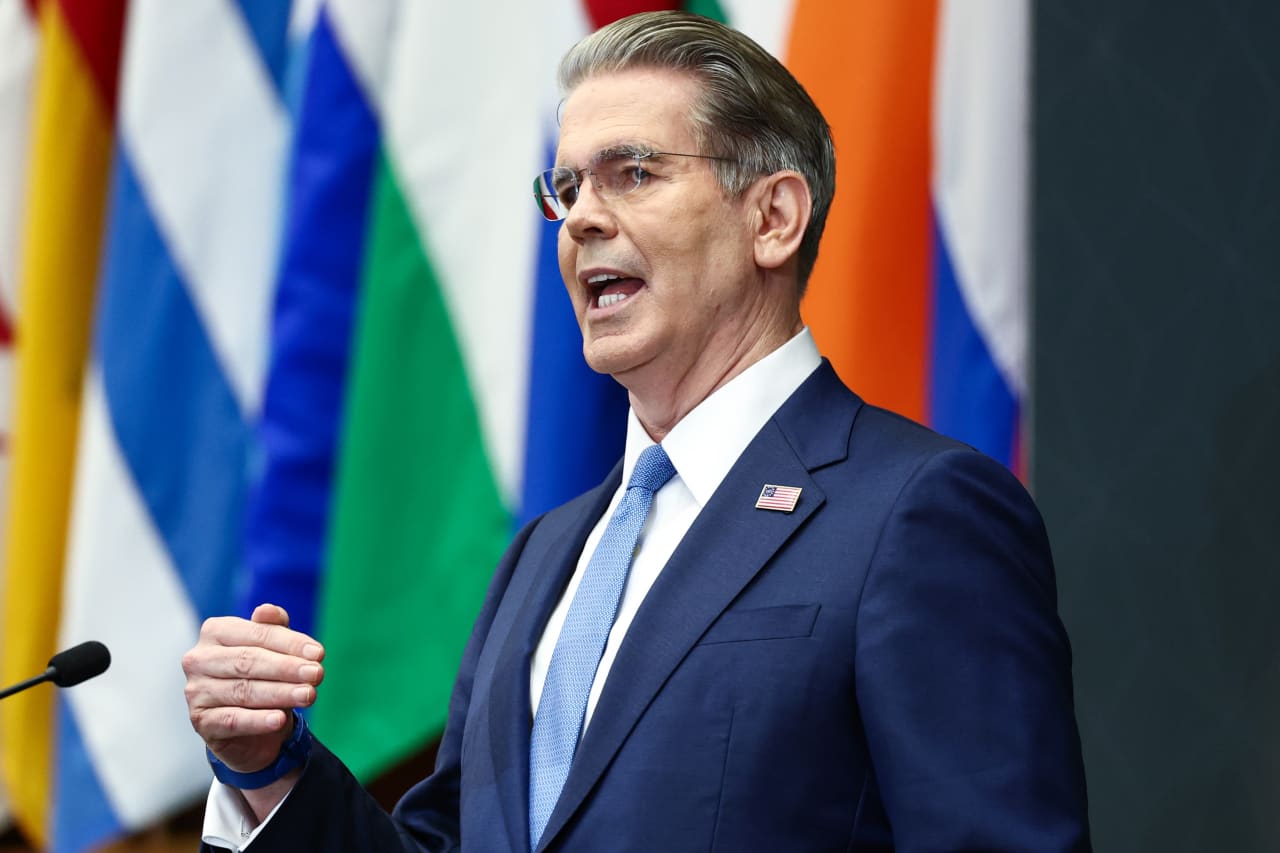
De Amerikaanse minister van Financiën Scott Bessent voert de bemoeienis van zijn ministerie met de obligatiemarkt op. Het Treasury Department maakte woensdag bekend de geplande terugkoop van uitstaande staatsleningen met looptijden van tien tot dertig jaar minstens te verdubbelen, slechts twee weken na publicatie van het oorspronkelijke schema. De stap volgt op signalen dat ook de uitgifte van langerlopende schuld mogelijk omlaag kan. Bessent probeert daarmee de stijging van de lange Amerikaanse rente te beteugelen, terwijl zorgen over inflatie, het beleid van de Federal Reserve en grote begrotingstekorten de rendementen hoog houden.
- Het Amerikaanse ministerie van Financiën gaat minstens twee keer zoveel uitstaande staatsleningen met looptijden van tien tot dertig jaar terugkopen als gepland.
- De rente op tienjarige staatsleningen is gestegen tot boven het niveau van vóór de terugkeer van Donald Trump in het Witte Huis.
- Op 31 juli hield Bessent toezicht op de eerste yen-aankopen door Amerikaanse autoriteiten in drie decennia.
De terugkoop doorbreekt de gebruikelijke voorspelbaarheid
Bij het beheer van de staatsschuld houdt het Amerikaanse ministerie van Financiën normaal vast aan het beginsel dat de uitgifte regelmatig en voorspelbaar moet verlopen. Beleggers krijgen daardoor vooraf zicht op de hoeveelheid schuld die op verschillende looptijden naar de markt komt. Bessent onderschreef dat uitgangspunt zelf nog in een toespraak in november.
Een terugkoop houdt in dat het ministerie eerder uitgegeven obligaties uit de markt haalt. Zo’n operatie kan de samenstelling van de verhandelbare staatsschuld en de handel in oudere leningen beïnvloeden. Dat is iets anders dan een renteverlaging door de Federal Reserve, maar het kan wel worden ingezet om druk op bepaalde delen van de obligatiemarkt te verminderen.
Opvallend is dat Bessent ingrijpt zonder dat sprake is van een crisis of een wanordelijke verkoopgolf op de obligatiemarkt.
Gregory Faranello, hoofd Amerikaanse rentehandel en strategie bij AmeriVet Securities, ziet in de aankondiging een heldere boodschap: de stijging van de rente moet worden gestopt. Mark Sobel, voormalig medewerker van het ministerie en nu verbonden aan onderzoeksorganisatie OMFIF, noemt Bessents optreden zonder voorbehoud activistisch.
Een hogere Amerikaanse rente werkt breder door
Bessent beschouwt de rente op tienjarige staatsleningen als een belangrijke graadmeter. In zijn toespraak in november omschreef hij zichzelf bovendien als de belangrijkste obligatieverkoper van het land en benadrukte hij het economische belang van lagere rentes.
De oplopende rendementen houden de Amerikaanse hypotheekrente hoog en vormen een tegenwind voor de economische groei, enkele maanden voor de congresverkiezingen in november. Dat maakt de obligatiemarkt niet alleen een financieel, maar ook een politiek gevoelig terrein.
Dat betekent niet dat Bessents maatregelen automatisch tot lagere rentes leiden. Beleggers wegen ook inflatievooruitzichten, begrotingstekorten en het beleid van de Federal Reserve mee. De minister zet met zijn aanpak dus tevens zijn eigen geloofwaardigheid op het spel.
De actieve koers botst met eerdere Republikeinse kritiek
Bessents voorganger Janet Yellen probeerde in 2023 eveneens een rentestijging af te remmen, toen via de reguliere kwartaalmededeling over de schulduitgifte. Bessent behoorde destijds tot de Republikeinen die die stap als politiek gemotiveerd bekritiseerden.
Ook Stephen Miran, voormalig hoofdeconoom van president Trump en voormalig Fed-boardlid, waarschuwde samen met econoom Nouriel Roubini in een publicatie van juli 2024 tegen een activistisch uitgiftebeleid. Hun zorg was dat toekomstige regeringen zulke instrumenten herhaaldelijk zouden kunnen gebruiken om de economie in verkiezingstijd te stimuleren.
Bessents achtergrond als hedgefondsbeheerder speelt mee in de manier waarop marktkenners zijn optreden duiden. Tijdens zijn werk voor George Soros was hij betrokken bij omvangrijke posities in het Britse pond en de Japanse yen. Volgens Sobel doet zijn huidige aanpak denken aan die ervaring.
Nieuwe interventies blijven nadrukkelijk mogelijk
De obligatieterugkoop staat niet op zichzelf. Eerder dit jaar liet het ministerie bij banken koersen voor de yen opvragen. Op 31 juli hield Bessent vervolgens toezicht op de eerste aankoop van yen door Amerikaanse autoriteiten in drie decennia. Die ingreep werd gezien als een manier om te voorkomen dat Japan Amerikaanse staatsleningen zou moeten verkopen om eigen yenaankopen te financieren.
Bessent heeft daarnaast laten doorschemeren dat nieuwe interventies mogelijk zijn en zei dat zijn ministerie over ‘een groot instrumentarium’ beschikt. Welke maatregel eventueel volgt, is niet bekendgemaakt. Voor de markt betekent dit vooral dat het ministerie minder terughoudend en minder voorspelbaar kan optreden dan beleggers lange tijd gewend waren.
Vindt u dat een minister van Financiën actief moet ingrijpen om de lange rente te sturen, of hoort de obligatiemarkt meer ruimte te krijgen? Deel uw visie.